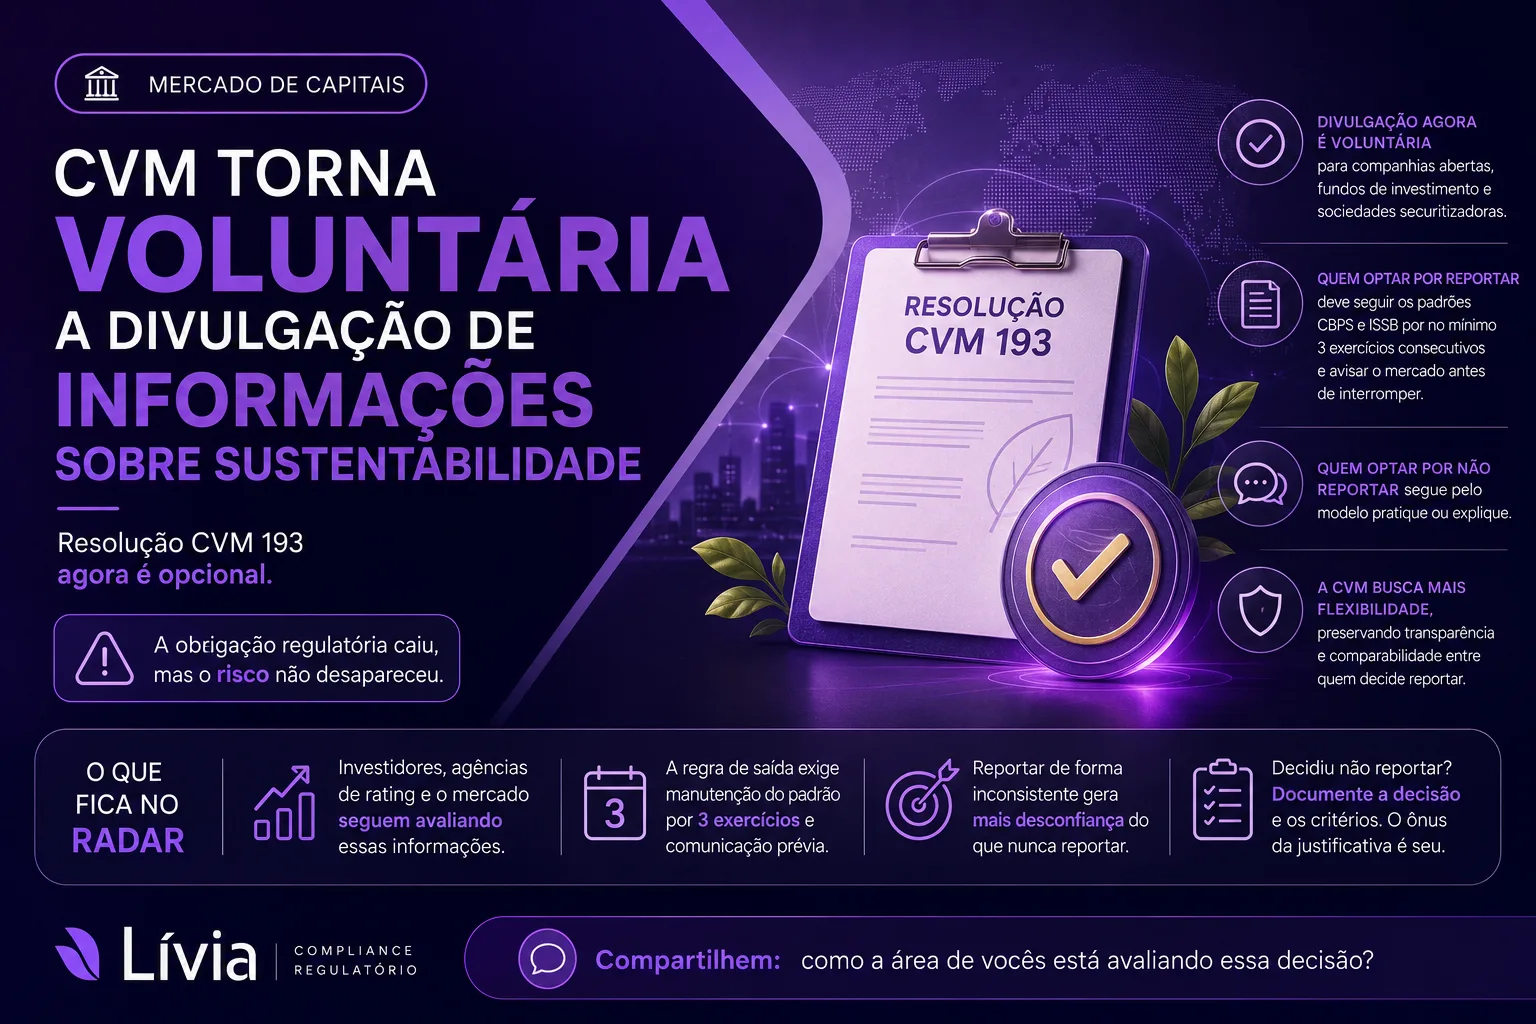
A CVM alterou a Resolução 193 e tornou voluntária a divulgação de informações relacionadas à sustentabilidade. A exigência que valia para companhias abertas, fundos de investimento e sociedades securitizadoras deixou de ser obrigatória.
Quem optar por não reportar segue pelo modelo de pratique ou explique. Quem optar por reportar precisa manter os padrões CBPS e ISSB por no mínimo três exercícios sociais consecutivos, e avisar o mercado antes de interromper a divulgação.
A justificativa da CVM foi dar mais flexibilidade ao regime voluntário, preservando transparência e comparabilidade entre quem decide reportar.
A obrigação regulatória caiu, mas o risco não desapareceu. Investidores institucionais, agências de rating e o próprio mercado continuam avaliando esse tipo de informação, com ou sem exigência da CVM.
O ponto real de atenção é a regra de saída. Uma vez que a empresa começa a divulgar, assume o compromisso de manter o padrão por três exercícios e comunicar o mercado antes de parar. Reportar de forma inconsistente tende a gerar mais desconfiança do que nunca ter reportado.
Pra quem decide não reportar, o modelo pratique ou explique transfere o ônus da justificativa pra essa escolha, sempre que for questionada. Vale documentar formalmente a decisão e os critérios usados, não só deixar o silêncio falar por si.
Compartilhem como a área de vocês está avaliando essa decisão.
Fontes
- gov.br/cvm — link