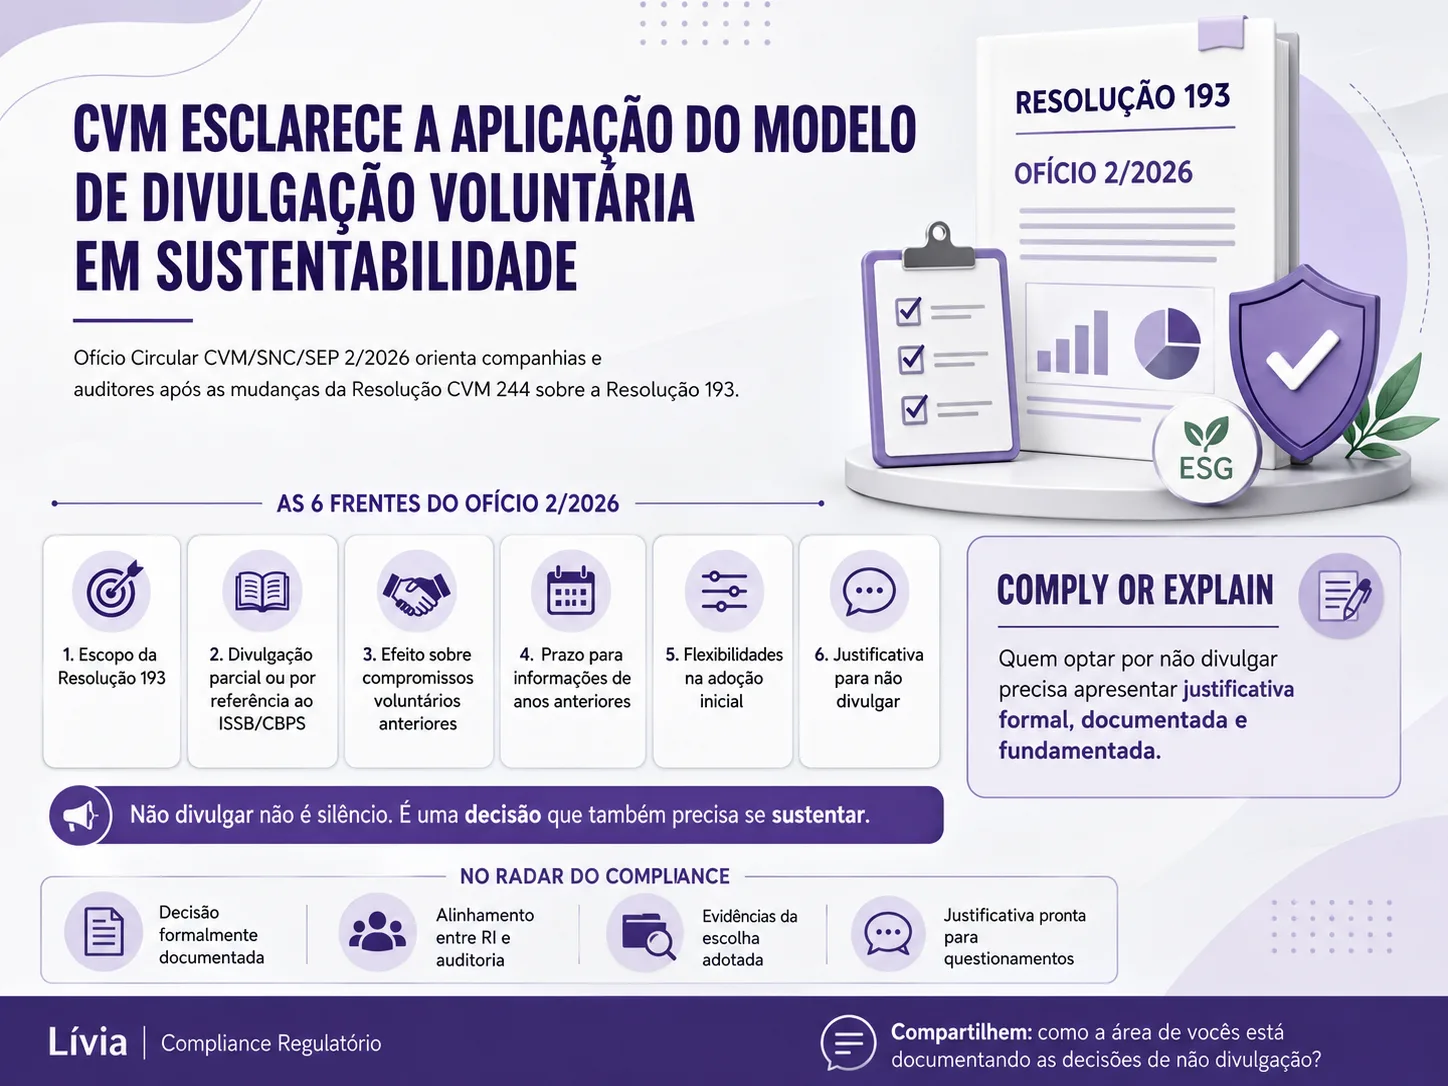
Em maio, a Resolução CVM 244 tornou voluntário o relatório financeiro de sustentabilidade das companhias abertas, alterando a Resolução CVM 193. Hoje a CVM publicou o Ofício Circular CVM/SNC/SEP 2/2026, esclarecendo pontos de aplicação levantados por companhias e auditores desde a mudança.
O ofício trata de seis frentes: o escopo de quem precisa observar a Resolução 193, a divulgação parcial ou por referência aos padrões do ISSB adotados no Brasil pelo CBPS, o efeito da 244 sobre compromissos voluntários assumidos antes dela, o prazo para informações de anos anteriores, as flexibilidades na adoção inicial e o que conta como justificativa para não divulgar.
Esse último ponto é o que mais interessa para Compliance. O modelo é de comply or explain: quem opta por não divulgar precisa apresentar uma justificativa formal, documentada e fundamentada. Não é uma opção de silêncio, é uma decisão que também precisa se sustentar se for questionada depois.
O princípio de fundo é o mesmo que já vale para outras decisões de Compliance. Deixar de fazer algo não dispensa a empresa de registrar por que essa escolha foi tomada. RI e auditoria independente precisam estar alinhados sobre qual caminho seguir, com evidências que sustentem essa posição.
Compartilhem como a área de vocês está se preparando para documentar as decisões de não divulgação dentro desse novo modelo.
Fontes
- gov.br/cvm — link